

Inversiones a plazo
Conoce la propuesta de Inversión a Plazo que ofrece BBVA.
Entorno internacional
•La economía de Estados Unidos dio muestras de resiliencia productiva acoplada a presiones inflacionarias persistentes. La tercera lectura del Producto Interno Bruto (PIB) para el segundo trimestre de 2026 fue revisada al alza hasta una tasa anualizada del 2.2%, respaldada por la fortaleza de la inversión fija no residencial y del gasto de consumo, el cual mostró un vigoroso repunte mensual de 0.9% en agosto (0.6% en términos reales), mientras que las ventas minoristas avanzaron 1.2% mensual. Asimismo, los índices de gestores de compras del Institute for Supply Management (ISM) continuaron señalando terreno de expansión tanto en el sector manufacturero durante septiembre (54.5 puntos) como en el sector servicios en agosto (55.4 puntos). En la acera de los precios, el Índice de Precios al Consumidor (CPI) de agosto mantuvo su tasa anual en 3.4%, aunque aceleró su ritmo mensual al 0.4% mensual debido al encarecimiento del 3.9% en las gasolinas tras las tensiones geopolíticas; por su parte, el CPI subyacente se moderó al 2.4%anual - su nivel más bajo desde marzo de 2021 - on un alza mensual del 0.3% MoM. En tanto, el índice de precios del gasto en consumo personal subyacente (Core PCE), métrica preferida de la Reserva Federal, registró un crecimiento del 0.2% mensual y 3.0% anual en agosto, confirmando que, a pesar de cierta moderación, la dinámica de precios subyacente aún se ubica por encima de la meta oficial.
• Por otro lado, la evolución del mercado laboral comenzó a reflejar un enfriamiento progresivo y mayor holgura en las condiciones de contratación. El informe de nóminas no agrícolas (NonfarmPayrolls) de septiembre evidenció una creación de apenas 29,000 puestos de trabajo, cifra sustancialmente menor a las 90,000 plazas proyectadas por el mercado, la cual estuvo acompañada por revisiones a la baja de 60,000 empleos en conjunto para los meses de julio y agosto. Como consecuencia, la tasa de desempleo avanzó ligeramente al 4.2% en septiembre desde el 4.1% observado en agosto, si bien la tasa de participación laboral aumentó al 61.8% gracias a la incorporación de 485,000 personas a la fuerza de trabajo. En esta misma línea, las ofertas de empleo (JOLTs) descendieron en 256,000 hasta los 7.079 millones en agosto, alcanzando un mínimo de cinco meses. En materia de ingresos, los salarios promedios por hora (Average Hourly Earnings) se desaceleraron al registrar un crecimiento del 0.1%mensual y un 3.0% anual en septiembre frente al 3.1% de agosto, configurando un cuadro de menor tensión salarial que alivia la presión sobre la estructura de costos de las empresas.
• En respuesta a esta coyuntura, el Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal decidió por unanimidad el 16 de septiembre elevar el rango objetivo para la tasa de fondos federales en 25 puntos base, situándolo en 3.75%–4.00%, lo que significó el primer incremento del costo del dinero desde 2023. La autoridad monetaria fundamentó esta acción en la necesidad de retirar acomodamiento y contener eventuales efectos secundarios derivados de los choques energéticos, asegurando un retorno más oportuno de la inflación hacia el objetivo del 2.0%. En la actualización del Resumen de Proyecciones Económicas (SEP), la mediana de los miembros del comité ajustó al alza la estimación del PIB para 2026 al 2.3% y la inflación PCE al 3.7%, mientras que el diagrama de puntos (dot plot) proyectó una tasa mediana del 4.1% al cierre de año, con 16 de 18 participantes anticipando al menos un alza adicional en lo que resta de 2026. Para las condiciones financieras y los activos de riesgo, el reinicio de los incrementos de tasas junto con el repunte en los rendimientos de la deuda soberana de largo plazo se traduce en un encarecimiento del costo del capital, un endurecimiento en las condiciones de crédito corporativo y una recalibración en las valuaciones de mercado ante tasas de descuento más elevadas.
México
• La economía mexicana mostró señales de resiliencia en su actividad productiva en combinación con una trayectoria mixta en los indicadores de precios. El Indicador Global de la Actividad Económica (IGAE) registró una expansión interanual de 3.4% en julio, impulsado por un avance mensual de 0.8% y respaldado por un crecimiento del PIB del segundo trimestre de 2.1% a tasa anual, sumado al dinamismo de la inversión fija bruta, la cual repuntó 7.7% anual en junio, y de la producción industrial, que avanzó 2.7% anual en julio. En el frente de los precios, la inflación general al consumidor aceleró su ritmo anual a 3.26% en agosto y alcanzó un 3.42% en la primera quincena de septiembre, presionada principalmente por rubros no subyacentes como alimentos y transportes. No obstante, el componente subyacente de la inflación—que excluye elementos de alta volatilidad—mantuvo una clara tendencia a la baja al moderarse a 3.88% anual en agosto y situarse en 3.79% anual en la primera mitad de septiembre, consolidando el proceso de convergencia gradual hacia la meta del banco central.
• En el ámbito laboral, las condiciones del mercado mantuvieron un nivel de ocupación elevado, aunque evidenciaron un ligero ajuste al alza en la holgura del empleo. La tasa de desocupación nacional se ubicó en 3.0% durante agosto, frente al 2.9%registrado en julio, representando una población desocupada de 1.9 millones de personas y una tasa de participación laboral de 59.27%. A la par, la ocupación formal se mantuvo respaldada por el crecimiento sostenido de los costos laborales, donde el índice de costos del trabajo alcanzó 173.0 puntos en julio, mientras que las percepciones salariales en el sector manufacturero avanzaron a 5.00 dólares por hora. Este desempeño en los ingresos reales continúa fungiendo como un ancla para el consumo privado interno, si bien introduce cierta rigidez en las estructuras de costos operativos de las empresas en un entorno de demanda que se modera progresivamente.
• Respecto a la política monetaria, la Junta de Gobierno de Banco de México (Banxico) decidió por unanimidad mantener sin cambios su tasa de interés de referencia en 6.50% en su reunión del 24 de septiembre, reafirmando una postura de restricción monetaria congruente con el entorno macroeconómico. El instituto central destacó que, si bien se prevé que prevalezcan condiciones de holgura económica y persistan riesgos a la baja para la actividad, el balance de riesgos para la trayectoria de la inflación permanece sesgado al alza debido a la incertidumbre derivada de conflictos geopolíticos y potenciales modificaciones en las políticas comerciales externas. Hacia el cierre de año, la permanencia de la tasa en 6.50% implica que las condiciones financieras se mantendrán restrictivas en términos reales, por lo que se sugiere a las tesorerías corporativas e inversionistas privados priorizar la optimización del capital de trabajo, la gestión eficiente de pasivos y la cobertura de riesgos cambiarios ante la volatilidad de los mercados internacionales.
Expectativas hacia adelante
• La economía estadounidense exhibe una resiliencia estructural apoyada en la solidez de la demanda interna, la cual se expande a un ritmo superior a su nivel potencial. Un avance del PIB nominal cercano al 8% ha contribuido a financiar el déficit fiscal y diluir de forma temporal la carga de la deuda pública. En el ámbito de los precios, si bien la asimilación empresarial de los costos de transporte proyecta eventuales efectos de segunda ronda hacia 2026 y 2027, la revisión en la estacionalidad del gasto en consumo personal (PCE) y la disipación de los efectos base sustentan la expectativa de una convergencia gradual hacia la meta del 2.0% del banco central. Bajo este panorama, el mandato prioritario de la Reserva Federal se encamina a moderar la inflación sin sofocar la actividad productiva, destacando que la sensibilidad de las tasas de interés ante los insumos energéticos ha alcanzado un techo que se encuentra asimilado por losmercados.
• En lo que respecta a la economía mexicana, sobresale la solidez que otorga la postura monetaria independiente y restrictiva del Banco de México (Banxico), la cual actúa como un mecanismo defensivo eficaz frente a la volatilidad internacional y respalda la estabilidad del tipo de cambio. A nivel sectorial y de infraestructura productiva, se observa un comportamiento defensivo con dinámicas regionales diferenciadas: mientras el norte del país experimentó una moderación en la absorción inmobiliaria industrial por saturación operativa, las regiones del centro y del Bajío mostraron un desempeño firme en su actividad económica. Esta configuración confirma que, a pesar de las incertidumbres geopolíticas globales, los fundamentos internos de la economía nacional se mantienen resilientes ante choques externos.
• Finalmente, el entorno macroeconómico en Estados Unidos sugiere mantener un posicionamiento cauteloso en la duración de las carteras. Tras las reflexiones de Kevin Warsh en su más reciente informe de decisión de política monetaria, se sugiere conservar un perfil de duración baja y una postura de infraponderación (Underweight) en tasas nominales de mediano y largo plazo, combinada con una ligera exposición al dólar estadounidense dada la fortaleza observada al cierre de septiembre. Hacia adelante, la expectativa de que los mercados continúen descontando incrementos en la tasa de fondos federales establece un piso para la postura de Banxico, lo que dificultaría observar recortes adicionales en la curva local de rendimientos.
Tasa de referencia Banco de México
Tasa de Inflación
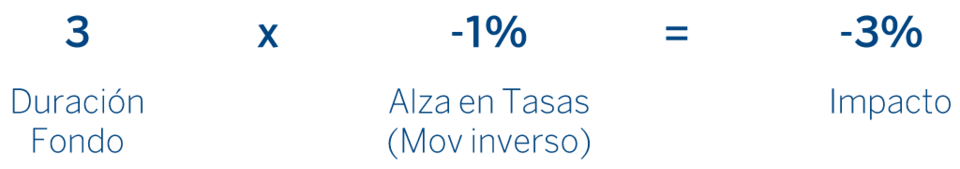
¿Qué es la Duración?
Medida que mide la sensibilidad de un bono ante el cambio en tasas de interés. Es decir, por cada movimiento de 100 pb en las tasas de interés, el precio de los bonos se moverá de manera inversa respecto a su duración.
Ejemplo:
Resultado