Si quieres comprar una casa, pero no tienes disponible el dinero para cubrir su valor total, una institución financiera puede prestarte hasta el 90% del costo a través de un crédito hipotecario. El porcentaje restante lo pagas tú desde un inicio y es conocido como el enganche para una casa.
Por ejemplo, si el banco te presta el 60% del precio final del departamento o casa, el enganche será del 40%.
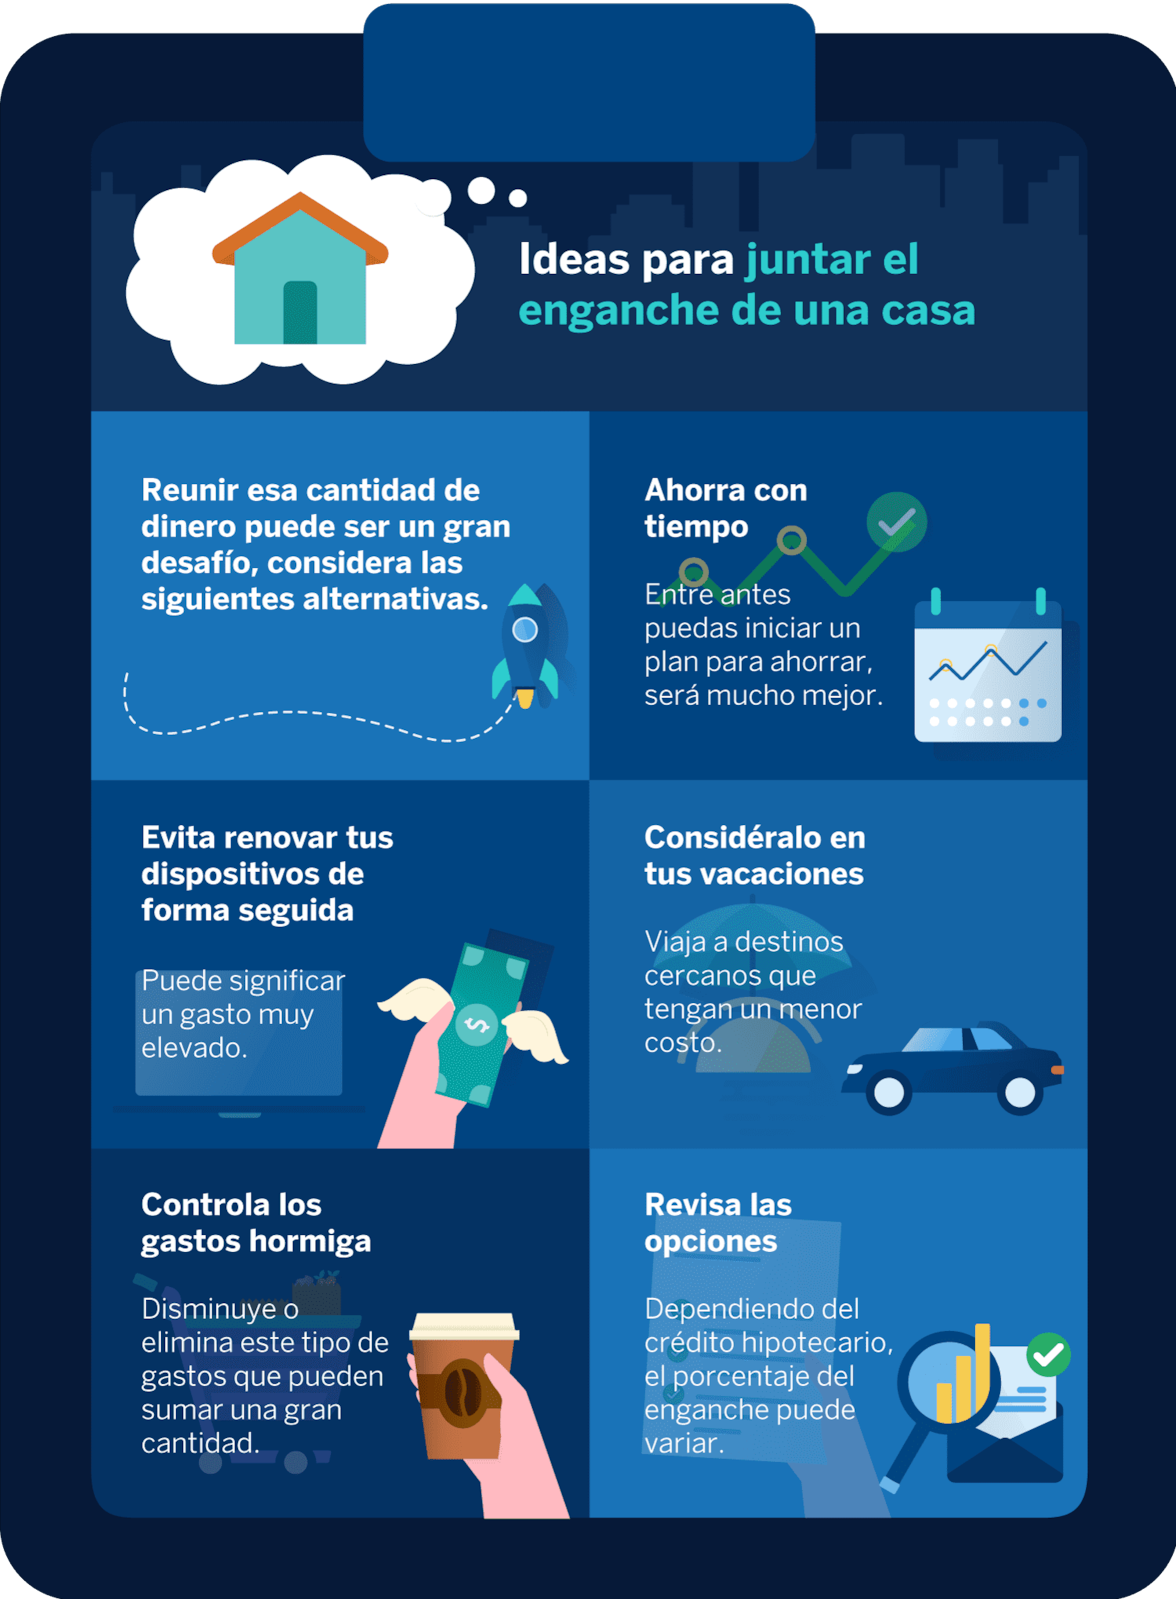
¿Qué considerar al ahorrar para un enganche para casa?
¿Qué hacer si ya tienes el enganche para tu casa?
Si ya juntaste el dinero necesario para pagar el enganche de tu próximo hogar, el siguiente paso es acercarte con una institución financiera o banco para contratar un crédito hipotecario que te brinde pagos flexibles para comprar tu casa.
Puedes apoyarte con el simulador de crédito hipotecario de BBVA para tener un aproximado de las mensualidades que deberás pagar para liquidar el préstamo tomando como base el valor del inmueble, el enganche y el período de tiempo que necesitas para saldar el crédito.
Evalúa tu capacidad de pago y comienza este proceso cuando te sientas preparado para evitar adquirir una deuda mayor a lo que puedes pagar. Así mantendrás tu capacidad crediticia y podrás solicitar un nuevo financiamiento si así lo necesitas.